Akcje Microsoftu podrożały o 37,5 proc. między lipcem a wrześniem 2026 roku, co dało spółce najlepszy kwartał na giełdzie od 1998 roku i zwiększyło jej wartość rynkową o około bilion dolarów. Wzrost napędziły przede wszystkim wyniki chmury Azure, która dzięki popytowi na usługi AI urosła w ostatnim kwartale roku obrotowego o 43 proc.
- Akcje Microsoftu wzrosły o 37,5 proc. między lipcem a wrześniem 2026 roku – to najlepszy kwartał spółki na giełdzie od 1998 roku, który zwiększył jej wartość rynkową o około bilion dolarów.
- Azure urósł w ostatnim kwartale roku obrotowego o 43 proc. i po raz pierwszy przekroczył 100 mld dolarów rocznych przychodów, przy czym według szacunków Stifel około połowa tego wzrostu mogła pochodzić od OpenAI.
- Microsoft jako jedyny spośród czterech największych inwestorów w infrastrukturę AI – obok Alphabetu, Amazona i Mety – nie zanotował ujemnych rocznych wolnych przepływów pieniężnych.
Dla porównania indeks Nasdaq 100, skupiający największe spółki technologiczne notowane na tej giełdzie, zyskał w tym samym czasie zaledwie 0,4 proc. Microsoft był piątą najlepiej radzącą sobie spółką w tym indeksie. Dane podał Bloomberg w podsumowaniu kwartału opublikowanym 1 października.
Microsoft odrobił czerwcową przecenę po wynikach z 29 lipca
Większość kwartalnego wzrostu przyszła po publikacji wyników Microsoftu za kwartał zakończony 30 czerwca 2026 roku. Następnego dnia akcje skoczyły o 16 proc., co było najlepszą jednodniową sesją spółki od października 2008 roku i dodało jej około 450 mld dolarów wartości rynkowej.
Skala odbicia wynika też z tego, jak nisko kurs był wcześniej. W czerwcu Microsoft zanotował najsłabszy miesiąc na giełdzie od mniej więcej 25 lat. Inwestorzy obawiali się wtedy, że ogromne wydatki na infrastrukturę AI nie zwrócą się szybko, a samo upowszechnienie AI może podkopać model biznesowy dostawców oprogramowania.
Mimo rekordowego kwartału bilans całego roku wygląda skromnie. Według Bloomberga od początku 2026 roku akcje Microsoftu zyskały tylko 6,1 proc., podczas gdy Nasdaq 100 urósł o 20 proc.
Azure urósł o 43 proc. i po raz pierwszy przekroczył 100 mld dolarów rocznie
Microsoft w lipcowym raporcie pokazał, że popyt na AI przekłada się na przychody szybciej, niż zakładali analitycy. Najważniejsze liczby z kwartału zakończonego 30 czerwca 2026 roku:
- przychody całej firmy: 90 mld dolarów, wzrost o 18 proc. rok do roku,
- Microsoft Cloud: 59,3 mld dolarów, wzrost o 27 proc.,
- Azure i inne usługi chmurowe: wzrost o 43 proc., przy oczekiwaniach analityków na poziomie około 40 proc.,
- roczne przychody Azure po raz pierwszy przekroczyły 100 mld dolarów,
- komercyjne zobowiązania do wykonania (RPO, czyli zakontraktowane, ale jeszcze niezaksięgowane przychody): 678 mld dolarów, wzrost o 84 proc.,
- Microsoft 365 Copilot: ponad 30 mln płatnych licencji.
Prognoza na kolejny kwartał też zaskoczyła rynek. Amy Hood, dyrektor finansowa Microsoftu, zapowiedziała wzrost Azure o 45 proc. w stałych kursach walut. Po wrześniowej zmianie sposobu raportowania, która przesunęła część przychodów GitHuba poza Azure, Microsoft skorygował tę prognozę do 44-45 proc., nie zmieniając prognozy przychodów całej firmy.
Microsoft pokazał wreszcie, ile zarabia Azure
2 września Microsoft po raz pierwszy ujawnił kwartalne przychody Azure w dolarach, a nie tylko tempo ich wzrostu. Inwestorzy domagali się tego od lat, bo Amazon raportuje osobno wyniki AWS od 2015 roku. Według nowej, węższej definicji Azure wygenerował 29,4 mld dolarów w kwartale zakończonym w czerwcu i 101,9 mld dolarów w całym roku obrotowym 2026.
Po raz pierwszy można więc porównać wprost trzy największe chmury publiczne:
| Platforma | Przychody w ostatnim raportowanym kwartale |
|---|---|
| Amazon Web Services | 42,2 mld dolarów |
| Microsoft Azure | 29,4 mld dolarów |
| Google Cloud | 24,8 mld dolarów |
Od roku obrotowego 2027 Microsoft połączy też trzy segmenty operacyjne w dwa: Agents and Infra (Azure, Microsoft 365, Copilot, GitHub) oraz Devices and Consumer (Windows, Xbox, urządzenia, wyszukiwarka i reklama). Marży samego Azure firma nadal nie podaje.
Ten kwartał pokazuje, jak szybko rynek zmienia zdanie o jednej i tej samej firmie. W czerwcu Microsoft był symbolem przepalania pieniędzy na AI, trzy miesiące później jest dla Wall Street wzorem rozsądku. Firma w tym czasie nie zmieniła strategii, zmieniły się liczby z Azure i nastroje inwestorów.
Wyniki są mocne i trudno je podważyć: 43 proc. wzrostu przy biznesie o skali ponad 100 mld dolarów rocznie to nie jest efekt niskiej bazy. Ale widzę dwa znaki zapytania. Pierwszy to zależność od kilku klientów. Jeśli szacunki analityków mówiące, że duża część wzrostu Azure pochodzi od OpenAI, są choćby w przybliżeniu trafne, to Microsoft zarabia na AI w dużej mierze dzięki firmie, w którą sam zainwestował. Drugi to jednorazowe zyski z udziałów w laboratoriach AI, które poprawiły ostatni raport.
Najciekawsze pytanie nie brzmi więc, czy Microsoft zarabia na AI, bo zarabia. Brzmi ono: ile z tych przychodów płacą zwykli klienci biznesowi, a ile laboratoria, które za chwilę mogą przenieść moc obliczeniową gdzie indziej. Odpowiedzi poznamy dopiero wtedy, gdy Microsoft zacznie pokazywać więcej niż sam przychód.
Piotr Wolniewicz, Redaktor Naczelny AIPORT.pl

Microsoft jako jedyny z wielkiej czwórki nie ma ujemnych przepływów pieniężnych
Inwestorzy nagradzają Microsoft głównie za to, że wydaje na AI ogromne kwoty, ale nie zjada przy tym gotówki. Według Bloomberga spośród czterech największych inwestorów w infrastrukturę AI (Alphabet, Amazon, Meta i Microsoft) tylko Microsoft nie zanotował ujemnych rocznych wolnych przepływów pieniężnych.
Chad Morganlander, zarządzający portfelem w Washington Crossing Advisors, powiedział Bloombergowi, że Microsoft wyraźniej niż wcześniej tłumaczy, jak zamierza zarabiać na wydatkach inwestycyjnych:
„To firma, która wydaje, ale nie wpada przy tym w minus. Wygląda na jedynego dorosłego w pokoju” / „As a company that is spending but not going into the red on account, it looks like the adult in the room”
Nastroje analityków odwróciły się niemal całkowicie. Spośród 72 analityków śledzonych przez Bloomberga 69 rekomenduje kupno akcji Microsoftu, a żaden nie zaleca sprzedaży. Pod koniec września rekomendację do „kupuj” podniósł Brad Reback ze Stifel, pisząc, że spółka wyraźnie przeszła punkt zwrotny.
JoAnne Feeney z Advisors Capital Management uważa, że część wzrostu to po prostu korekta wcześniejszego pesymizmu:
„Inwestorzy zrozumieli, że źle ocenili potencjał firmy, więc duża część wzrostu to po prostu odwrócenie tego błędu” / „Investors realized they misunderstood the company’s potential, so a lot of the rally is just the reversal of that mistake”
Rekordowy kwartał Microsoftu opiera się częściowo na jednorazowych zyskach i OpenAI
Lipcowy wynik Microsoftu nie składał się wyłącznie z przychodów operacyjnych. Firma zaksięgowała w kwartale 3,2 mld dolarów zysku z inwestycji w Anthropic, a w całym roku obrotowym 2026 zyski z inwestycji w OpenAI podniosły jej zysk netto o niemal 5 mld dolarów. Microsoft podał te pozycje w oficjalnym komunikacie, a część analityków zwracała uwagę, że bez nich przewaga nad prognozami byłaby wyraźnie mniejsza.
Drugim ryzykiem jest koncentracja klientów. Według szacunków Stifel, przytaczanych przez francuski serwis Option Finance, około połowy wzrostu Azure w roku obrotowym 2026 mogło pochodzić od OpenAI. Microsoft nie publikuje danych o przychodach od poszczególnych klientów. Wiadomo jedynie, że OpenAI zobowiązało się wcześniej do zakupu dodatkowych usług Azure o wartości 250 mld dolarów.
Najbliższym testem będą wyniki za kwartał lipiec-wrzesień 2026. Pokażą, czy Azure utrzymał tempo 44-45 proc., które Microsoft obiecał, i czy przy nowym sposobie raportowania nadal będzie zaskakiwał analityków.
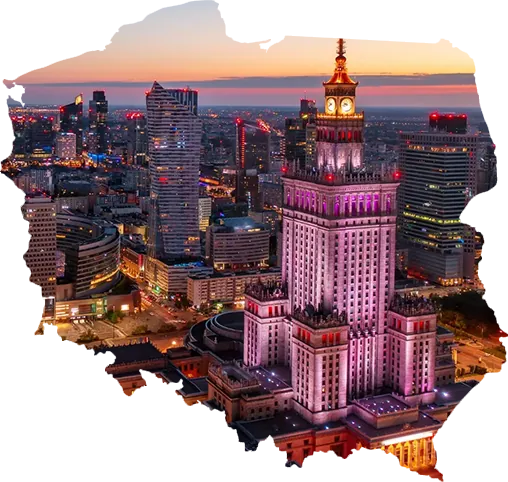
Azure ma w Polsce własny region, rozbudowywany za 2,8 mld zł
Wyniki Azure mają bezpośrednie przełożenie na polski rynek, bo Microsoft od kwietnia 2023 roku prowadzi pod Warszawą region chmurowy Poland Central, pierwszy taki w Europie Środkowo-Wschodniej. Składa się z trzech niezależnych centrów danych położonych około 25 km od stolicy.
W lutym 2025 roku Brad Smith, prezes Microsoftu, ogłosił wspólnie z premierem Donaldem Tuskiem inwestycję 2,8 mld zł (700 mln dolarów) w rozbudowę tej infrastruktury, szkolenia z AI i współpracę z polskim wojskiem w obszarze cyberbezpieczeństwa. Zgodnie z zapowiedzią inwestycja miała zostać zrealizowana do połowy 2026 roku. Rosnący popyt na usługi AI w Azure oznacza dla polskich firm korzystających z lokalnego regionu większą dostępność mocy obliczeniowej w kraju, co ma znaczenie przy danych, które ze względów prawnych nie mogą opuszczać Polski.
Źródła i metodologia
Artykuł powstał na podstawie analizy redakcji AIPORT.pl oraz dodatkowych źródeł, w tym oficjalnego komunikatu wynikowego Microsoftu za IV kwartał roku obrotowego 2026 z dnia 29.07.2026, artykułu Bloomberg z dnia 01.10.2026 oraz CNBC o zmianach w raportowaniu Azure. Wykorzystano także relację Quartz, Redmond Magazine i Option Finance. Polski kontekst: komunikat Microsoft Polska z dnia 17.02.2025.
Cytaty Chada Morganlandera (Washington Crossing Advisors) i JoAnne Feeney (Advisors Capital Management) pochodzą z materiału Bloomberga i zostały zweryfikowane z anglojęzyczną relacją Quartz, ponieważ pełna treść artykułu Bloomberga jest objęta paywallem.
Komentarz redakcyjny i ocena kontekstu branżowego: Piotr Wolniewicz, Redaktor Naczelny AIPORT.pl.
Artykuł będzie aktualizowany w miarę pojawiania się nowych informacji o wynikach Microsoftu i Azure za kolejne kwartały.