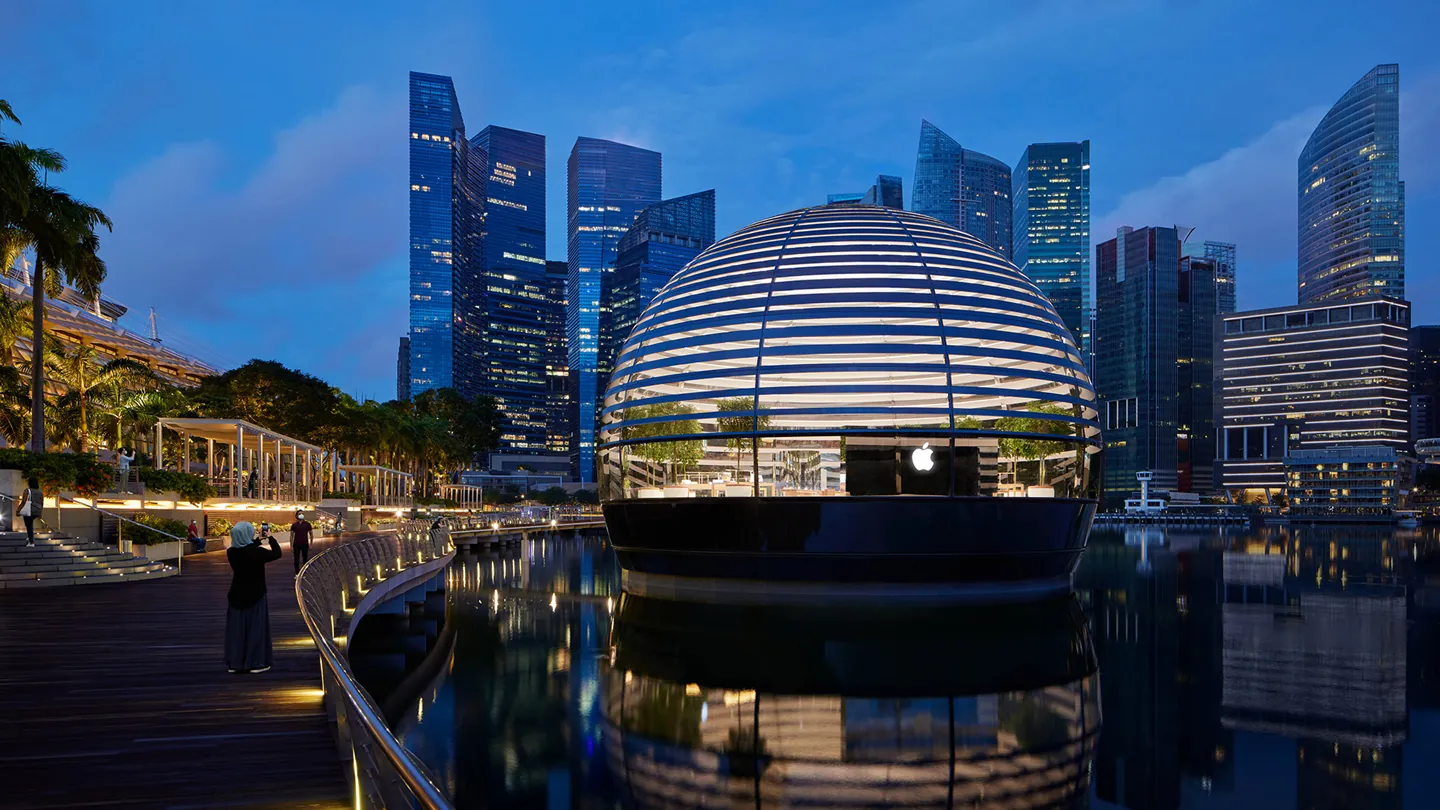
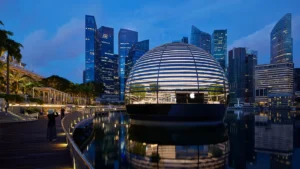
Apple obniżył swój rachunek podatkowy w roku finansowym 2026 o około 2,7 mld dolarów, bo zaksięgował w Singapurze zyski sięgające według szacunków nawet 50 mld dolarów. Singapur dał koncernowi większą ulgę niż Irlandia (około 2,6 mld dolarów), która przez ponad dekadę była symbolem podatkowej optymalizacji amerykańskich gigantów technologicznych.
- Apple obniżył swój rachunek podatkowy w roku finansowym 2026 o około 2,7 mld dolarów dzięki księgowaniu zysków szacowanych na nawet 50 mld dolarów w Singapurze, co oznacza, że miasto-państwo wyprzedziło Irlandię (ulga netto ok. 2,57 mld dolarów) jako główny hub podatkowy koncernu.
- Dwie główne singapurskie spółki Apple wygenerowały w 2024 r. około 9 mln dolarów zysku przed opodatkowaniem na jednego pracownika, podczas gdy w całej firmie wskaźnik ten nie przekroczył 1 mln dolarów, co pokazuje skalę dysproporcji między miejscem księgowania zysków a faktyczną działalnością operacyjną.
- Singapur pobrał od Apple 2,51 mld dolarów tytułem krajowego podatku wyrównawczego (QDMTT) będącego lokalną wersją globalnego minimum 15 proc. uzgodnionego przez OECD, jednak pieniądze te trafiły do budżetu Singapuru, a nie do krajów, w których Apple faktycznie sprzedaje swoje produkty i usługi.
Liczby pochodzą z rocznego raportu 10-K, który Apple złożył w amerykańskiej Komisji Papierów Wartościowych i Giełd (SEC) 3 listopada 2026 r. Jako pierwszy przeanalizował je „Financial Times” w tekście z 8 listopada. Apple odmówił komentarza.
Nowe przepisy księgowe pierwszy raz pokazały podatki Apple w podziale na kraje
Apple ujawnił te dane, bo zmusiły go do tego nowe zasady rachunkowości. Od raportu za 2026 r. koncern stosuje standard ASU 2023-09, wydany przez FASB (Financial Accounting Standards Board), czyli amerykańską organizację ustalającą zasady sprawozdawczości finansowej. Standard każe spółkom notowanym w USA wykazywać osobno kraje, w których podatek od zagranicznych zysków wyraźnie odbiega od 21-proc. federalnej stawki CIT. Wymaga też podania podatku zapłaconego w gotówce w podziale na jurysdykcje. Do zeszłego roku Apple pokazywał zagraniczne efekty podatkowe łącznie.
Punktem odniesienia w raporcie jest właśnie stawka 21 proc. Apple wykazał w roku finansowym zakończonym 26 września 2026 r. 159,2 mld dolarów zysku przed opodatkowaniem, z czego 95,5 mld dolarów pochodziło spoza USA. Przy stawce federalnej od całości podatek wyniósłby około 33,4 mld dolarów. Faktycznie wykazane obciążenie to 27,06 mld dolarów, co daje efektywną stawkę 17 proc. Rok wcześniej była ona niższa i wynosiła 15,6 proc.
Singapur obniżył podatki Apple bardziej niż Irlandia mimo nowego podatku wyrównawczego
W uzgodnieniu stawki podatkowej Apple pokazuje dla Singapuru kilka pozycji, które razem dają ulgę większą niż irlandzka:
- niższa stawka i lokalne zachęty podatkowe zmniejszyły podatek o 5,49 mld dolarów w porównaniu z amerykańską stawką federalną,
- singapurski krajowy podatek wyrównawczy (QDMTT, czyli lokalna wersja globalnego podatku minimalnego 15 proc.) odebrał z tego 2,51 mld dolarów,
- inne pozycje zwiększyły podatek o 311 mln dolarów,
- netto Singapur obniżył rachunek Apple o około 2,67 mld dolarów.
Dla Irlandii różnica stawek dała 3,46 mld dolarów. Po odjęciu 897 mln dolarów innych pozycji ulga netto wyniosła około 2,57 mld dolarów.
| Rok finansowy 2026 | Singapur | Irlandia |
|---|---|---|
| Ulga z niższej stawki i zachęt | 5,49 mld USD | 3,46 mld USD |
| Podatek wyrównawczy (top-up) | 2,51 mld USD | brak osobnej pozycji |
| Inne pozycje | 0,31 mld USD | 0,90 mld USD |
| Ulga netto wobec stawki 21 proc. | ok. 2,67 mld USD | ok. 2,57 mld USD |
| Podatek dochodowy zapłacony w gotówce | 3,25 mld USD | 4,96 mld USD |
Raport nie podaje, ile zysku Apple zaksięgował w poszczególnych krajach. Kwota „do 50 mld dolarów” dla Singapuru to szacunek „Financial Times” oparty na amerykańskich danych. Według ostatnich opublikowanych sprawozdań singapurskich spółek Apple ich zysk przed opodatkowaniem w 2025 r. wyniósł blisko 40 mld dolarów.

W Singapurze Apple wypracowuje około 9 mln dolarów zysku na pracownika
Największa singapurska spółka Apple to według jej sprawozdań centrum sprzedaży i marketingu. Sprzedaje produkty i usługi innym podmiotom z grupy Apple za granicą i zajmuje się też rozwijaniem własności intelektualnej. Dwie główne singapurskie spółki koncernu wygenerowały w 2024 r. około 9 mln dolarów zysku przed opodatkowaniem na jednego pracownika. W Irlandii w 2025 r. było to 6 mln dolarów. W skali całej firmy wskaźnik nie przekroczył 1 mln dolarów.
Taka dysproporcja pokazuje, jak słabo zyski księgowane w tych hubach odpowiadają liczbie ludzi, którzy tam pracują.
Singapur ma nominalną stawkę CIT na poziomie 17 proc., czyli wyższą od globalnego minimum. Firmy mogą jednak negocjować zachęty, które tę stawkę obniżają za działalność uznaną przez rząd za szczególnie wartościową dla gospodarki. Raport Apple wskazuje, że koncern z takich ulg korzysta. W latach 2023-2025 efektywna stawka podatku singapurskich spółek Apple oscylowała wokół 10 proc. Singapur stosuje zasady OECD od lat finansowych rozpoczynających się w 2025 r., więc podatek wyrównawczy powinien teraz przybliżać tę stawkę do 15 proc.
Patrzę na te liczby i najbardziej uderza mnie nie sama kwota, tylko to, jak niewiele zmieniło dziesięć lat walki z przenoszeniem zysków. Globalny podatek minimalny zadziałał, bo Singapur odebrał Apple 2,5 mld dolarów, których wcześniej by nie zobaczył. Tylko że te pieniądze trafiły do budżetu Singapuru. Kraje, w których ludzie faktycznie kupują iPhone’y i subskrypcje, nadal widzą z tego niewiele.
Jednocześnie nie przekonuje mnie narracja, że Apple coś „ukrywa”. Wszystko odbywa się zgodnie z prawem i dziś mamy te dane czarno na białym właśnie dlatego, że regulator wymusił większą przejrzystość. Uważam, że to jest prawdziwa wiadomość: jawność działa szybciej niż kolejne podatki. Otwarte pytanie brzmi, co z tą wiedzą zrobią politycy w Europie, którzy przez dekadę patrzyli tylko na Cork.
Piotr Wolniewicz, Redaktor Naczelny AIPORT.pl
Globalny podatek minimalny nie zatrzymał księgowania zysków w niskopodatkowych krajach
W 2021 r. ponad 130 państw pod przewodnictwem OECD uzgodniło minimalną efektywną stawkę podatku od zysków dużych korporacji na poziomie 15 proc. Irlandia i Singapur przyłączyły się do porozumienia. Część z nich obawiała się odpływu międzynarodowych firm po podniesieniu stawek. Do odpływu nie doszło i oba kraje zbierają dziś od korporacji dodatkowe wpływy.
Zorka Milin, współdyrektorka waszyngtońskiej organizacji FACT Coalition zajmującej się przejrzystością podatkową, zwróciła uwagę, że zależność Apple od Irlandii jest znana od ponad dekady. Nowością są jej zdaniem dane z Azji: „ogromne oszczędności podatkowe w Singapurze to poważne odkrycie” / „the enormous tax savings in Singapore are a major revelation”.
Mike Lewis, dyrektor brytyjskiego ośrodka śledczego TaxWatch, ocenił w rozmowie z „Financial Times”, że globalny podatek minimalny ustawił poprzeczkę stosunkowo nisko i dla części korporacji oznacza w praktyce kontynuację dotychczasowej strategii. Część ekspertów odpowiada, że firmy zostają w takich krajach także z powodu wykwalifikowanych kadr, infrastruktury oraz stabilnego systemu prawnego.
Apple ma za sobą najgłośniejszy spór podatkowy w historii Unii Europejskiej. W 2016 r. Komisja Europejska uznała, że Irlandia udzieliła koncernowi niedozwolonej pomocy publicznej. We wrześniu 2024 r. Trybunał Sprawiedliwości UE ostatecznie podtrzymał tę decyzję i Apple musiał oddać Irlandii ponad 13 mld euro z odsetkami. Jednorazowe obciążenie w wysokości 10,2 mld dolarów podniosło wtedy efektywną stawkę podatkową Apple w roku finansowym 2024 do 24,1 proc.
Skala oszczędności dobrze wygląda na tle wyników koncernu. Apple zamknął rok finansowy 2026 rekordowymi przychodami w wysokości 478,8 mld dolarów, o około 15 proc. wyższymi niż rok wcześniej. Wydatki na badania i rozwój wzrosły o 32 proc., do 45,77 mld dolarów. Z mojego wyliczenia wynika, że sama ulga singapurska odpowiada mniej więcej jednej czwartej tegorocznego wzrostu nakładów na badania i rozwój. Raport Apple nie łączy tych dwóch wielkości. To porównanie redakcji AIPORT.pl.
Polska pobiera już podatek wyrównawczy i pracuje nad podatkiem cyfrowym
Mechanizm, dzięki któremu Singapur odzyskał od Apple 2,5 mld dolarów, obowiązuje także w Polsce. Ustawa o opodatkowaniu wyrównawczym jednostek składowych grup międzynarodowych i krajowych weszła w życie 1 stycznia 2025 r. Wprowadziła trzy podatki wyrównawcze, w tym krajowy, który pozwala polskiemu fiskusowi samemu dopłacić podatek do 15 proc., zanim zrobi to inny kraj. Ministerstwo Finansów szacowało, że przepisy obejmą około 40 grup kapitałowych z ich spółkami zależnymi, łącznie około 7 tys. podmiotów.
Drugi wątek to podatek cyfrowy. W sierpniu 2026 r. Ministerstwo Cyfryzacji skierowało do konsultacji projekt 3-proc. daniny od przychodów największych firm technologicznych osiąganych w Polsce. Projekt zakłada:
- start od 1 stycznia 2027 r.,
- objęcie firm z przychodami powyżej 1 mld euro globalnie i 25 mln zł w Polsce,
- opodatkowanie reklam personalizowanych, platform społecznościowych i handlowych oraz sprzedaży danych o użytkownikach.
Fundacja Instrat szacuje wpływy na około 1,7 mld zł w pierwszym roku i ponad 3 mld zł przed końcem dekady. Projekt wymaga jeszcze zgody koalicjantów. Stany Zjednoczone wielokrotnie zapowiadały odwet handlowy wobec krajów, które opodatkują amerykańskie platformy.
Czy i w jakim stopniu podatek cyfrowy dotknąłby Apple, dziś trudno przesądzić, bo projekt celuje głównie w modele reklamowe i platformowe. Przypadek Apple pokazuje natomiast coś ważniejszego dla polskiej debaty. Dopiero obowiązek raportowania w podziale na kraje sprawił, że opinia publiczna zobaczyła, gdzie naprawdę lądują zyski globalnej firmy. W raporcie Apple pojawiają się tylko jurysdykcje o dużym wpływie na rachunek podatkowy i Polski wśród nich nie ma.
Źródła i metodologia
Artykuł powstał na podstawie analizy redakcji AIPORT.pl oraz dodatkowych źródeł, w tym rocznego raportu Apple Inc. Form 10-K za rok finansowy 2026 złożonego w SEC 03.11.2026, publikacji Financial Times z dnia 08.11.2026 oraz jej przedruku w The Irish Times. Wyliczenia z raportu 10-K zweryfikowano także z analizami ShiftDelete.Net i FourWeekMBA. Polski kontekst: Ministerstwo Finansów, Tabletowo oraz Akademia LTCA.
Cytat Zorki Milin, współdyrektorki FACT Coalition, został zweryfikowany z oryginalnym anglojęzycznym materiałem źródłowym.
Komentarz redakcyjny i ocena kontekstu branżowego: Piotr Wolniewicz, Redaktor Naczelny AIPORT.pl.
Artykuł będzie aktualizowany w miarę pojawiania się nowych informacji w temacie opodatkowania Apple i globalnego podatku minimalnego.