
Anthropic, twórca modeli Claude, poinformował potencjalnych inwestorów, że w III kwartale 2026 roku miał 16,8 mld dolarów przychodów, o 45 proc. więcej niż w II kwartale. Firma deklaruje też, że w tym okresie była rentowna w ujęciu skorygowanym i generowała dodatnie wolne przepływy pieniężne, co ma przekonać rynek przed debiutem giełdowym planowanym na listopad.
- Anthropic poinformował potencjalnych inwestorów, że w III kwartale 2026 roku osiągnął 16,8 mld dolarów przychodów – o 45 proc. więcej niż w II kwartale i ponad 3,6 razy więcej niż przez cały 2025 rok, gdy przychody wyniosły 4,6 mld dolarów.
- Firma przedstawiła wskaźnik utrzymania przychodów netto (NRR) na poziomie 900 proc., co oznacza, że ta sama grupa klientów płaci Anthropic dziewięć razy więcej niż rok wcześniej, oraz skorygowaną marżę brutto wynoszącą 85 proc. i dodatnią skorygowaną marżę operacyjną powyżej 11 proc.
- Anthropic planuje debiut giełdowy w tygodniu rozpoczynającym się 9 listopada 2026 roku, celując w wycenę rzędu 1,8–2,0 bln dolarów; ofertę prowadzą Morgan Stanley, Goldman Sachs i JPMorgan Chase, a firma chce, by wpływy z IPO dorównały rekordowemu debiutowi SpaceX (75 mld dolarów) lub go przebiły.
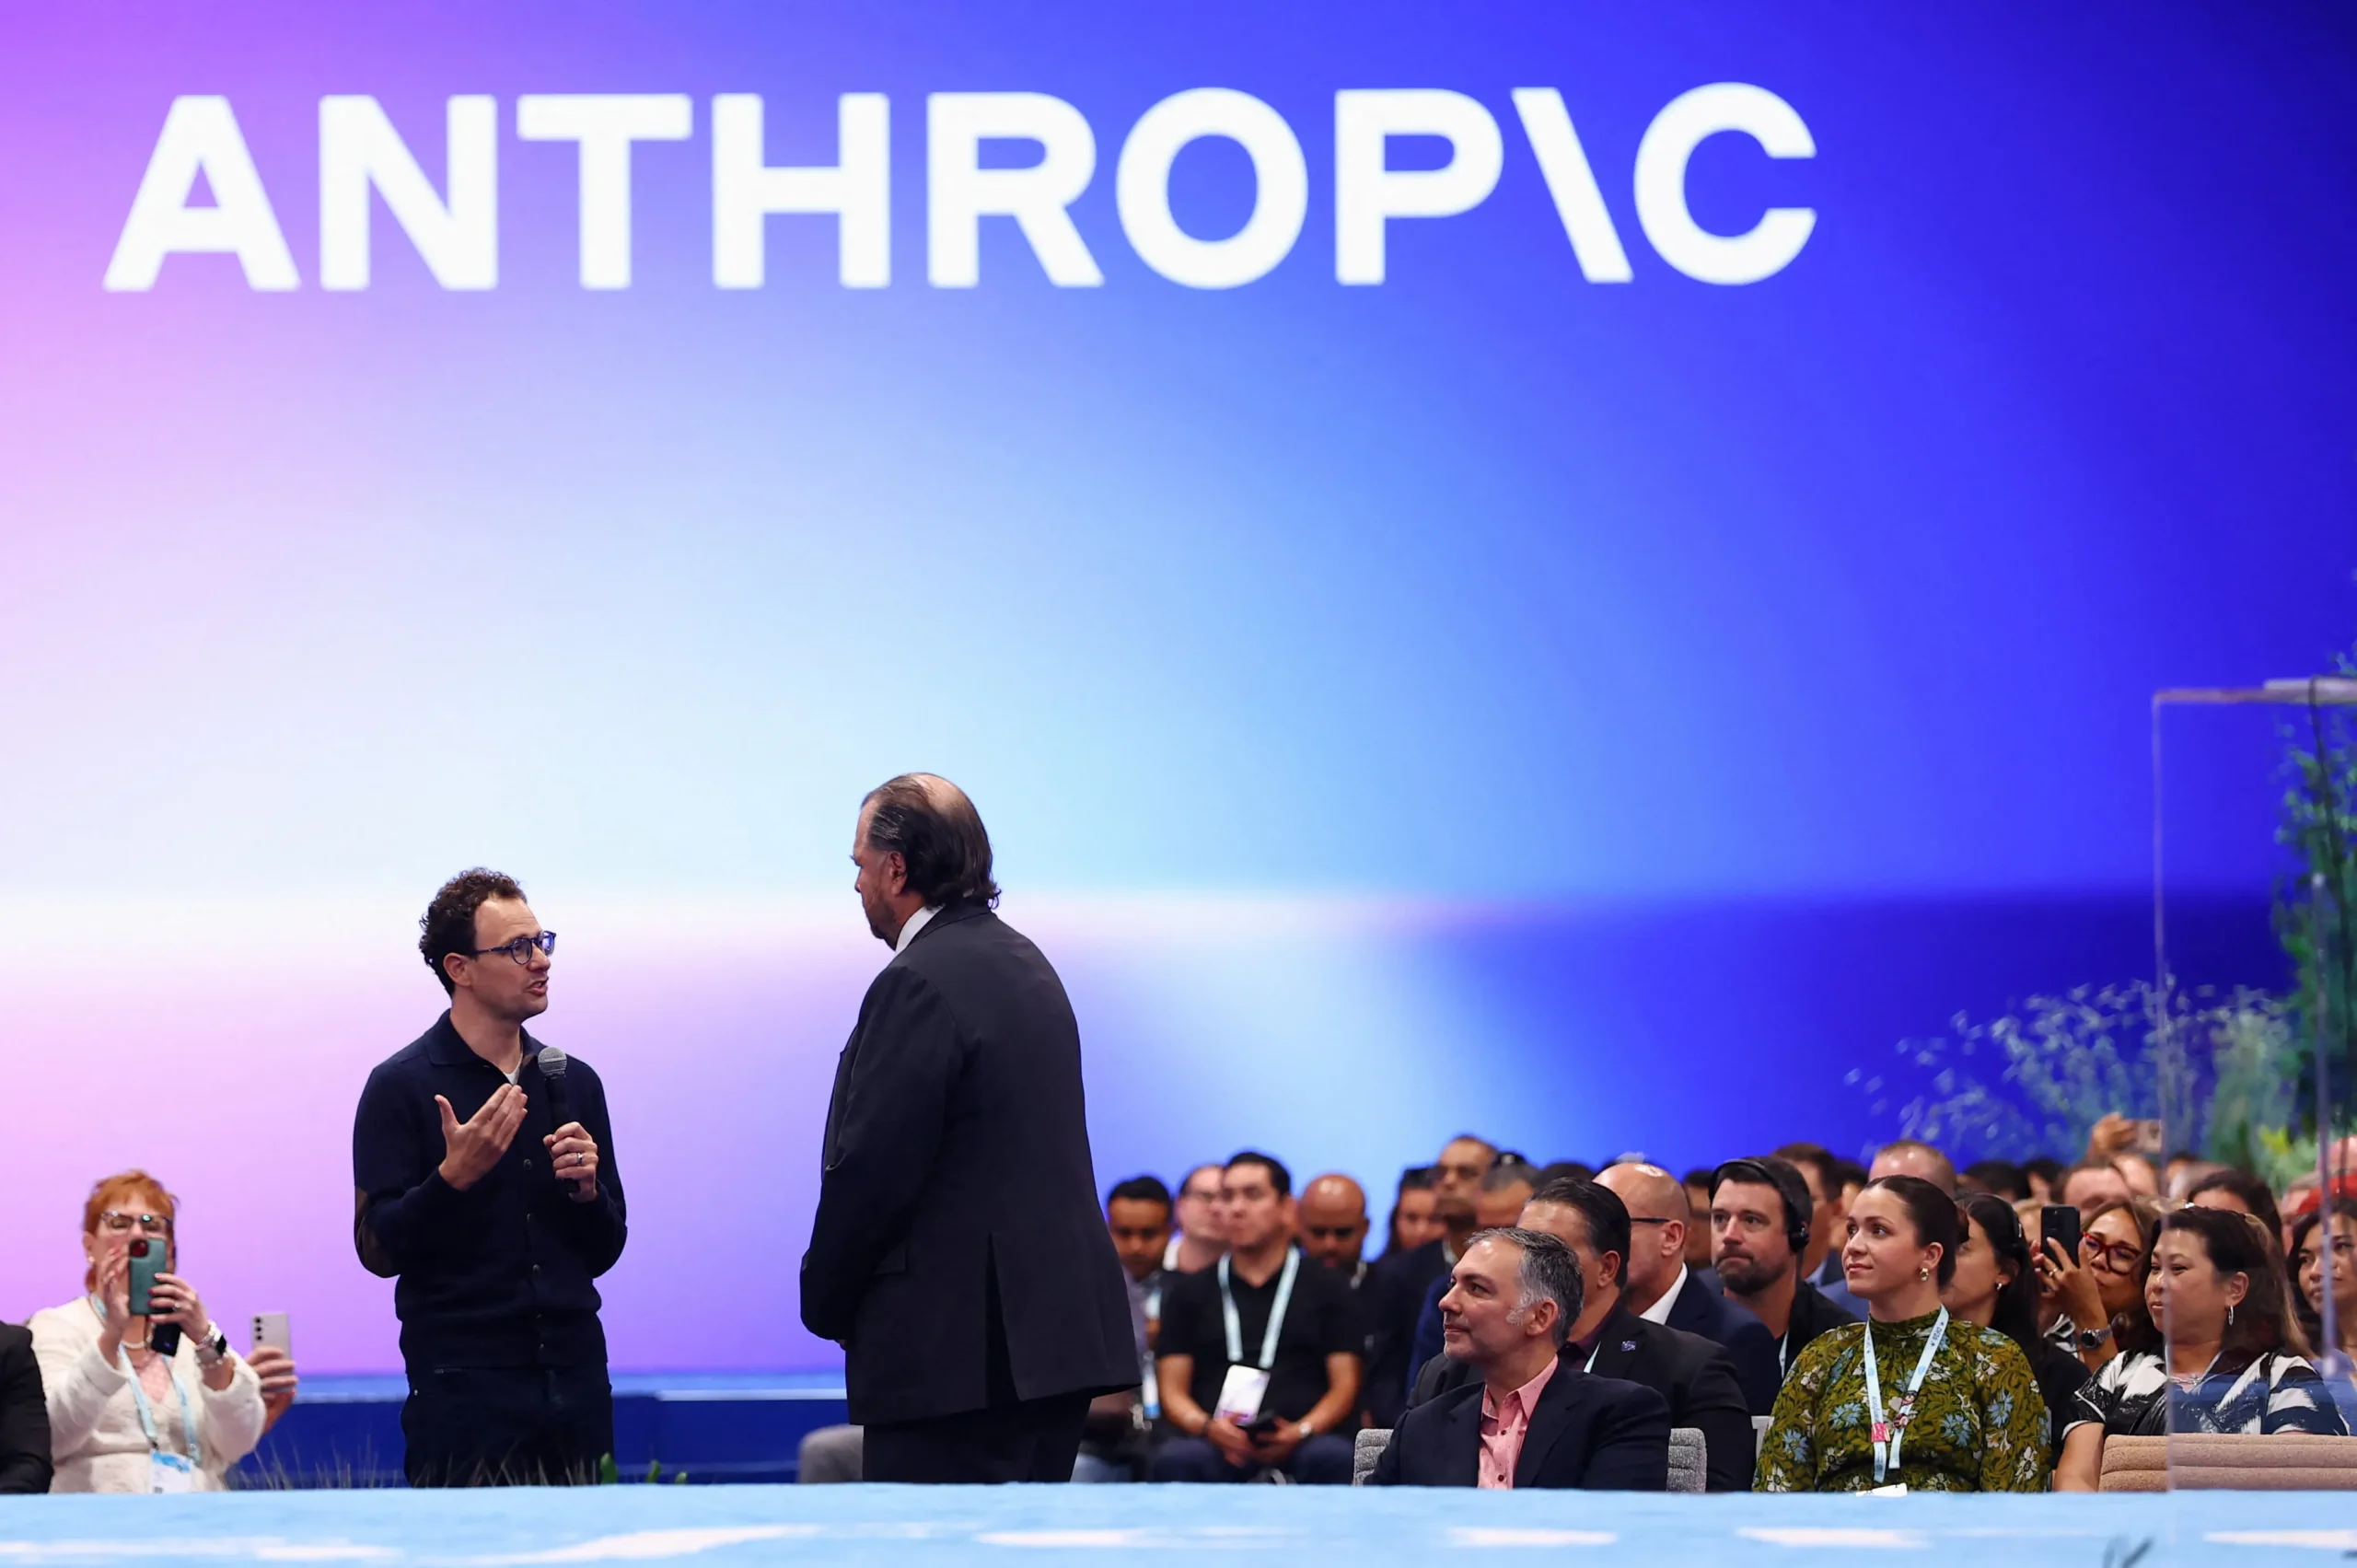
Dane nie pochodzą z oficjalnego sprawozdania. Anthropic przedstawił je w środę 14 października 2026 roku na zamkniętym spotkaniu z inwestorami w swojej siedzibie w San Francisco. Informacje ujawnili Bloomberg, Reuters, Financial Times i The Information, powołując się na osoby obecne na prezentacji. Inwestorów przyjęli prezes Dario Amodei i dyrektor finansowy Krishna Rao.
Przychody Anthropic w 2026 roku wzrosły z 4,7 do 16,8 mld dolarów w ciągu dwóch kwartałów
Według Reutersa i CNBC przychody Anthropic w I kwartale 2026 roku wyniosły 4,7 mld dolarów, a w II kwartale 11,6 mld dolarów. Część mediów, w tym Financial Times, podaje dla II kwartału 11,5 mld dolarów, co daje wzrost o około 46 proc.
| Okres | Przychody | Zmiana kwartał do kwartału |
|---|---|---|
| Cały 2025 rok | 4,6 mld USD | nd. |
| I kw. 2026 | 4,7 mld USD | nd. |
| II kw. 2026 | 11,6 mld USD | ok. +147 proc. |
| III kw. 2026 | 16,8 mld USD | ok. +45 proc. |
Skalę najlepiej widać w porównaniu z poprzednim rokiem. Jeden kwartał 2026 roku przyniósł Anthropic ponad 3,6 razy więcej pieniędzy niż cały 2025 rok. The Information zwraca jednak uwagę, że tempo wzrostu wyraźnie zwolniło w porównaniu z II kwartałem. Prosta annualizacja wyniku z III kwartału (pomnożenie przez cztery) daje około 67 mld dolarów rocznie. Inwestorzy liczą na więcej: według Wall Street Journal oczekują, że roczne tempo przychodów Anthropic dojdzie do 110 mld dolarów na koniec roku, a Financial Times podawał wcześniej przedział 100-120 mld dolarów.
Anthropic deklaruje 85 proc. skorygowanej marży brutto i dodatnią marżę operacyjną
Najwięcej uwagi inwestorów przyciągnęła rentowność, bo jeszcze rok temu Anthropic generował ogromne straty. Według Bloomberga firma przedstawiła na spotkaniu następujące wskaźniki za III kwartał:
- skorygowana marża brutto: 85 proc.,
- skorygowana marża operacyjna: dodatnia, powyżej 11 proc.,
- dodatnie wolne przepływy pieniężne,
- marża na kosztach obliczeniowych (przychód po odjęciu kosztów mocy obliczeniowej i niezbędnej infrastruktury): ponad 40 proc.; Financial Times przelicza to na 1,70 dolara przychodu z każdego dolara wydanego na moc obliczeniową,
- wskaźnik utrzymania przychodów netto (NRR, net revenue retention): 900 proc.
NRR pokazuje, jak zmieniają się przychody od klientów, którzy już korzystali z usług firmy. Wartość 900 proc. oznacza, że ta sama grupa klientów płaci Anthropic dziewięć razy więcej niż rok wcześniej. To liczba niespotykana nawet wśród najszybciej rosnących firm produkujących oprogramowanie, gdzie wynik powyżej 120-130 proc. uchodzi za bardzo dobry.
Słowo „skorygowany” ma tu duże znaczenie. Anthropic nie ujawnił publicznie, jakie koszty wyłączył z wyniku, a pełne, zbadane przez audytora sprawozdania finansowe pojawią się dopiero w publicznej wersji prospektu S-1. Według The Next Web, powołującego się na Bloomberga, skorygowany wynik operacyjny był dodatni już w II kwartale.

W 2025 roku Anthropic stracił 42 mld dolarów przy 4,6 mld dolarów przychodu
Punkt odniesienia dla obecnych wyników jest dramatyczny. Według prospektu emisyjnego, do którego dotarł Reuters, Anthropic w 2025 roku miał około 4,6 mld dolarów przychodów, około 42 mld dolarów straty netto i ponad 8 mld dolarów straty operacyjnej (8,06 mld dolarów wobec 2,98 mld dolarów rok wcześniej). Na moc obliczeniową i infrastrukturę firma wydała w 2025 roku 7,33 mld dolarów, trzy razy więcej niż w 2024 roku.
Prospekt zawiera też dwa ostrzeżenia, które inwestorzy będą teraz zestawiać z nowymi danymi. Pierwsze dotyczy koncentracji klientów: według Financial Times blisko jedna czwarta przychodów Anthropic w 2025 roku pochodziła od zaledwie dwóch klientów. Drugie dotyczy kosztów: Anthropic zobowiązał się do wydania 518 mld dolarów na moc obliczeniową i infrastrukturę chmurową w ciągu najbliższej dekady, a większość tej kwoty musi zapłacić niezależnie od tego, czy wykorzysta zamówione zasoby.
Piszę o Anthropic od lat i pierwszy raz widzę liczby, które pozwalają serio rozmawiać o tej firmie jako o biznesie, a nie tylko o laboratorium badawczym spalającym kapitał. 85 proc. marży brutto i dodatnie przepływy pieniężne przy takiej skali to wynik, którego jeszcze rok temu nikt by nie przewidział.
Ale zanim uwierzę w tę opowieść, chcę zobaczyć trzy rzeczy w publicznym prospekcie. Po pierwsze, co dokładnie zostało wyłączone z „skorygowanego” zysku, bo przy wynagrodzeniach w akcjach i kosztach trenowania modeli różnica między wynikiem skorygowanym a rzeczywistym może być ogromna. Po drugie, jak dziś wygląda koncentracja klientów. NRR na poziomie 900 proc. robi wrażenie, ale jeśli za tym wzrostem stoi kilku gigantów, to ryzyko jest równie duże jak sam wynik. Po trzecie, czy spadek dynamiki ze 147 do 45 proc. kwartał do kwartału to naturalne wyhamowanie przy rosnącej bazie, czy pierwszy sygnał presji cenowej.
Zastanawia mnie też rozjazd w komunikacji. Ta sama firma, która w prospekcie poświęca jedną trzecią dokumentu ryzykom, łącznie z zagrożeniem dla ludzkości, na spotkaniu z inwestorami mówi głównie o marżach. Nie uważam tego za hipokryzję, bo prospekt ma chronić prawnie, a prezentacja sprzedawać akcje. Pytanie tylko, który z tych dwóch dokumentów lepiej opisuje rzeczywistą strategię Anthropic, gdy po debiucie dojdzie presja kwartalnych wyników.
Piotr Wolniewicz, Redaktor Naczelny AIPORT.pl
Dario Amodei mówił inwestorom o bezpieczeństwie AI, ale nie o ryzyku egzystencjalnym
Według Reutersa uczestnicy spotkania wyszli z niego z optymizmem co do wzrostu przychodów i drogi Anthropic do rentowności. Jeden z nich zwrócił uwagę, że Dario Amodei podkreślał znaczenie bezpiecznego rozwoju AI, ale nie poruszył tematu zagrożenia dla przetrwania ludzkości. To nie znaczy, że prezes Anthropic wycofał się z tego stanowiska. Po prostu nie mówił o nim w San Francisco.
Kontrast jest wyraźny, bo w prospekcie emisyjnym Anthropic przeznaczył około 80 z 261 stron na opis ryzyk, a tylko 48 stron na opis działalności. Firma ostrzega w nim, że zaawansowana AI może stwarzać katastrofalne lub egzystencjalne ryzyko dla ludzkości, a modele mogą wykazywać zachowania nakierowane na samozachowanie, w tym opierać się wyłączeniu. Na środowej prezentacji Anthropic mocniej akcentował to, jak wykorzystuje AI we własnej działalności, między innymi przy projektowaniu własnych układów scalonych.
Nie wszyscy podzielają optymizm. Jung In Yun, szef Fibonacci Asset Management, powiedział Bloombergowi, że ostrożnie podchodzi do prognoz przychodów Anthropic. Jego zdaniem rosnąca konkurencja może dalej obniżać ceny, więc nawet szybki wzrost korzystania z usług nie musi przekładać się na równie szybki wzrost przychodów ani trwałą rentowność.
IPO Anthropic może być największym debiutem giełdowym w historii
Środowa prezentacja otwiera ostatni etap przygotowań do pierwszej oferty publicznej. Formalna promocja oferty wśród inwestorów ma ruszyć na początku listopada. Według Bloomberga Anthropic celuje w debiut już w tygodniu rozpoczynającym się 9 listopada, tak aby akcje trafiły do obrotu przed amerykańskim Świętem Dziękczynienia, które w tym roku przypada 26 listopada. Ofertę prowadzą Morgan Stanley, Goldman Sachs i JPMorgan Chase.
Rynkowe oczekiwania co do wyceny są bezprecedensowe:
- w maju 2026 roku Anthropic pozyskał 65 mld dolarów przy wycenie 965 mld dolarów, po raz pierwszy wyprzedzając OpenAI (852 mld dolarów po rundzie z marca),
- obecnie mówi się o wycenie w przedziale 1,8-2,0 bln dolarów,
- według Bloomberga Anthropic chce, by oferta dorównała rekordowemu IPO SpaceX z czerwca, które przyniosło 75 mld dolarów, albo je przebiła.
Prezentacja odbyła się tydzień po tym, jak Financial Times poinformował, że inwestorzy obniżyli szacunek rocznego tempa przychodów OpenAI z 70 do 50 mld dolarów. Według CNBC korekta wynikała z innego sposobu liczenia (pominięcia przychodów od partnerów chmurowych), a nie ze słabnącego popytu, ale rynek zareagował nerwowo. Dla Anthropic dobre dane za III kwartał są więc także sposobem na odróżnienie się od głównego konkurenta w momencie, gdy inwestorzy uważniej niż dotąd sprawdzają finanse prywatnych firm AI. Angelo Zino, analityk CFRA Research, ocenił w rozmowie z CNN na początku października, że Anthropic jest w zupełnie innej sytuacji niż większość kandydatów do giełdy, wskazując na silny popyt na produkty firmy i ścieżkę do rentowności mimo ogromnych wydatków inwestycyjnych.
Polski inwestor indywidualny raczej nie dostanie akcji Anthropic w samej ofercie
Anthropic ma zadebiutować na giełdzie w USA, więc polscy inwestorzy indywidualni będą mogli kupić jego akcje dopiero na rynku wtórnym, przez brokerów oferujących dostęp do amerykańskich notowań. Polski broker XTB w swoim przewodniku po IPO Anthropic przypomina, że przydziały w pierwszej ofercie trafiają w pierwszej kolejności do instytucji, i ostrzega przed produktami reklamowanymi jako dostęp do akcji Anthropic przed debiutem. Spodziewam się, że w najbliższych tygodniach takich ofert będzie w sieci sporo, i radzę traktować je z dużą podejrzliwością.
Dla polskich firm, które korzystają z Claude’a przez API lub w planach Team i Enterprise, ważniejsza od samego IPO jest uwaga Junga In Yuna o presji cenowej. Jeśli konkurencja między Anthropic, OpenAI, Google i chińskimi laboratoriami będzie obniżać ceny, odbiorcy na tym zyskają. Spółka giełdowa rozliczana co kwartał z marż może jednak równie dobrze chcieć te ceny utrzymać. Na razie wiadomo tylko tyle, że Anthropic pokazuje 85 proc. marży brutto, więc przestrzeń do ewentualnych obniżek istnieje.
Źródła i metodologia
Artykuł powstał na podstawie analizy redakcji AIPORT.pl oraz dodatkowych źródeł, w tym publikacji Bloomberga z dnia 14.10.2026 oraz CNBC z dnia 15.10.2026 i Fortune z dnia 29.09.2026. Dane weryfikowano także w materiałach Reutersa, Financial Times, The Information, Wall Street Journal, CNN i The Next Web oraz w artykule Pulsu Biznesu z dnia 15.10.2026.
Wypowiedzi Junga In Yuna (Fibonacci Asset Management) i Angela Zino (CFRA Research) przytoczono w formie parafrazy na podstawie relacji Bloomberga i CNN. Dane finansowe Anthropic za 2026 rok pochodzą z prezentacji dla inwestorów, opisanej przez media na podstawie relacji jej uczestników, i nie zostały dotąd opublikowane w zbadanym sprawozdaniu finansowym.
Komentarz redakcyjny i ocena kontekstu branżowego: Piotr Wolniewicz, Redaktor Naczelny AIPORT.pl.
Artykuł będzie aktualizowany w miarę pojawiania się nowych informacji o wynikach finansowych i debiucie giełdowym Anthropic.