
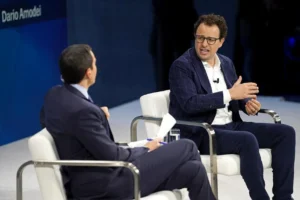
Anthropic poinformował inwestorów, że w trzecim kwartale 2026 roku zanotował 16,8 mld dolarów przychodu, o około 45 proc. więcej niż kwartał wcześniej, i drugi kwartał z rzędu zamknął skorygowanym zyskiem operacyjnym. Dane padły podczas zamkniętego spotkania z inwestorami instytucjonalnymi w siedzibie firmy w San Francisco w środę 14 października, kilka tygodni przed planowanym na listopad debiutem giełdowym, który może wycenić twórcę modeli Claude na 1,5-2 bln dolarów.
- W trzecim kwartale 2026 roku Anthropic zanotował 16,8 mld dolarów przychodu – ponad trzykrotnie więcej niż cały 2025 rok, w którym firma osiągnęła niespełna 4,6 mld dolarów i ponad 8 mld dolarów straty operacyjnej.
- Anthropic planuje publiczne złożenie dokumentów w SEC 26 października i debiut giełdowy w połowie listopada, przy czym ofertę prowadzą Morgan Stanley i Goldman Sachs, a firma ma pozyskać do 100 mld dolarów – byłby to największy debiut giełdowy w historii.
- Część inwestorów obniżyła oczekiwaną wycenę Anthropic z około 2 bln do około 1,5 bln dolarów w reakcji na wyhamowanie wzrostu przychodów – z 147 proc. między I a II kwartałem do 45 proc. między II a III kwartałem 2026 roku.
Liczby nie pochodzą z oficjalnego komunikatu. Anthropic nie publikuje audytowanych wyników, a informacje przekazały agencja Reuters (powołując się na inwestora obecnego na spotkaniu) oraz „Financial Times” (powołując się na osoby znające sprawę). Spółka nie skomentowała doniesień publicznie.
Przychód Anthropic rośnie od 4,7 mld do 16,8 mld dolarów kwartalnie w ciągu roku
Według Reutersa przychody Anthropic w kolejnych kwartałach 2026 roku wyglądały następująco:
- I kwartał: 4,7 mld dolarów,
- II kwartał: 11,6 mld dolarów (FT podaje 11,5 mld),
- III kwartał: 16,8 mld dolarów.
Suma za trzy kwartały to około 33 mld dolarów. Dla porównania, w całym 2025 roku Anthropic miał według Reutersa niespełna 4,6 mld dolarów przychodu i ponad 8 mld dolarów straty operacyjnej. Pojedynczy kwartał 2026 roku jest więc ponad trzykrotnie większy niż cały poprzedni rok.
„Financial Times” podał dodatkowe wskaźniki, które Anthropic przedstawił inwestorom:
- skorygowana marża operacyjna (bez kosztów wynagrodzeń w akcjach) na poziomie 11 proc.,
- dodatni przepływ gotówki w trzecim kwartale,
- 1,70 dolara przychodu na każdego dolara wydanego na moc obliczeniową,
- dystylacja modeli (czyli trenowanie cudzych modeli na odpowiedziach Claude) odpowiadała za 5-7 proc. przychodu, a firma w trzecim kwartale znacząco ją ograniczyła.
Wskaźnik 1,70 dolara na dolara obliczeń jest o tyle ważny, że jeszcze w 2025 roku koszty mocy obliczeniowej przewyższały przychody firmy. Firma analityczna SemiAnalysis oszacowała na podstawie nowych danych, że zannualizowany przychód Anthropic sięga około 74 mld dolarów.
Tempo wzrostu spadło ze 147 do 45 proc. i inwestorzy obniżają oczekiwania co do wyceny
Wzrost o 45 proc. kwartał do kwartału brzmi imponująco, ale między pierwszym a drugim kwartałem przychód Anthropic wzrósł o 147 proc. Właśnie na tym wyhamowaniu skupili się inwestorzy. Według FT część z nich liczyła wcześniej, że Anthropic skończy rok z zannualizowanym przychodem powyżej 100 mld dolarów. Po nowych danych ten próg wydaje się trudniejszy do osiągnięcia, choć „Wall Street Journal” nadal pisze o oczekiwaniach rzędu 110 mld dolarów na koniec roku.
Reuters podał w czwartek 15 października, powołując się na cztery osoby znające sprawę, że część obecnych i potencjalnych inwestorów rozmawia o wycenie w okolicach 1,5 bln dolarów zamiast około 2 bln dolarów, o których mówiono wcześniej. Ostatnia prywatna wycena Anthropic po rundzie serii H w maju 2026 roku wyniosła 965 mld dolarów. Nawet niższy wariant oznaczałby więc podwojenie wartości firmy w pół roku.
Dwie rzeczy w tych liczbach mnie zastanawiają. Pierwsza: Anthropic chwali się skorygowanym zyskiem, a słowo „skorygowany” robi tu dużo roboty. Bez wynagrodzeń w akcjach, bez odpisów, bez pełnego rachunku wyników. Dopóki nie zobaczymy publicznego S-1 z audytowanymi danymi, operujemy na tym, co firma zdecydowała się pokazać wybranym inwestorom w zamkniętej sali. Druga: rynek już karze Anthropic za „zaledwie” 45 proc. wzrostu w kwartał. To pokazuje, jak oderwane od normalnych firm są oczekiwania wobec laboratoriów AI. Każda spółka z S&P 500 oddałaby wiele za takie tempo, a tu skutkuje ono dyskusją o obcięciu wyceny o pół biliona dolarów. Czy to zdrowa korekta oczekiwań, czy pierwszy sygnał, że hossa AI zaczyna się zużywać? Debiut Anthropic będzie pierwszym twardym testem tej odpowiedzi.
Piotr Wolniewicz, Redaktor Naczelny AIPORT.pl

Publiczne złożenie S-1 planowane na 26 października, debiut w połowie listopada
Serwis IFR, powołując się na osobę zaangażowaną w proces, podał, że Anthropic zamierza publicznie złożyć dokumenty w amerykańskiej Komisji Papierów Wartościowych i Giełd (SEC) 26 października i wejść na giełdę w połowie listopada. Firma ma pozyskać do 100 mld dolarów przy wycenie 2 bln dolarów, a ofertę prowadzą Morgan Stanley i Goldman Sachs. Byłby to największy debiut giełdowy w historii, większy niż czerwcowe IPO SpaceX, które Reuters wycenia na 1,77 bln dolarów.
Bloomberg informował już na początku października, że formalny marketing oferty może ruszyć w tygodniu rozpoczynającym się 9 listopada, a akcje mogłyby trafić do obrotu przed Świętem Dziękczynienia (26 listopada). Wcześniejsze doniesienia Reutersa mówiły o przesunięciu debiutu na okres po amerykańskich wyborach uzupełniających 3 listopada, co jest spójne z tym harmonogramem. Żadnej z tych dat Anthropic nie potwierdził oficjalnie.
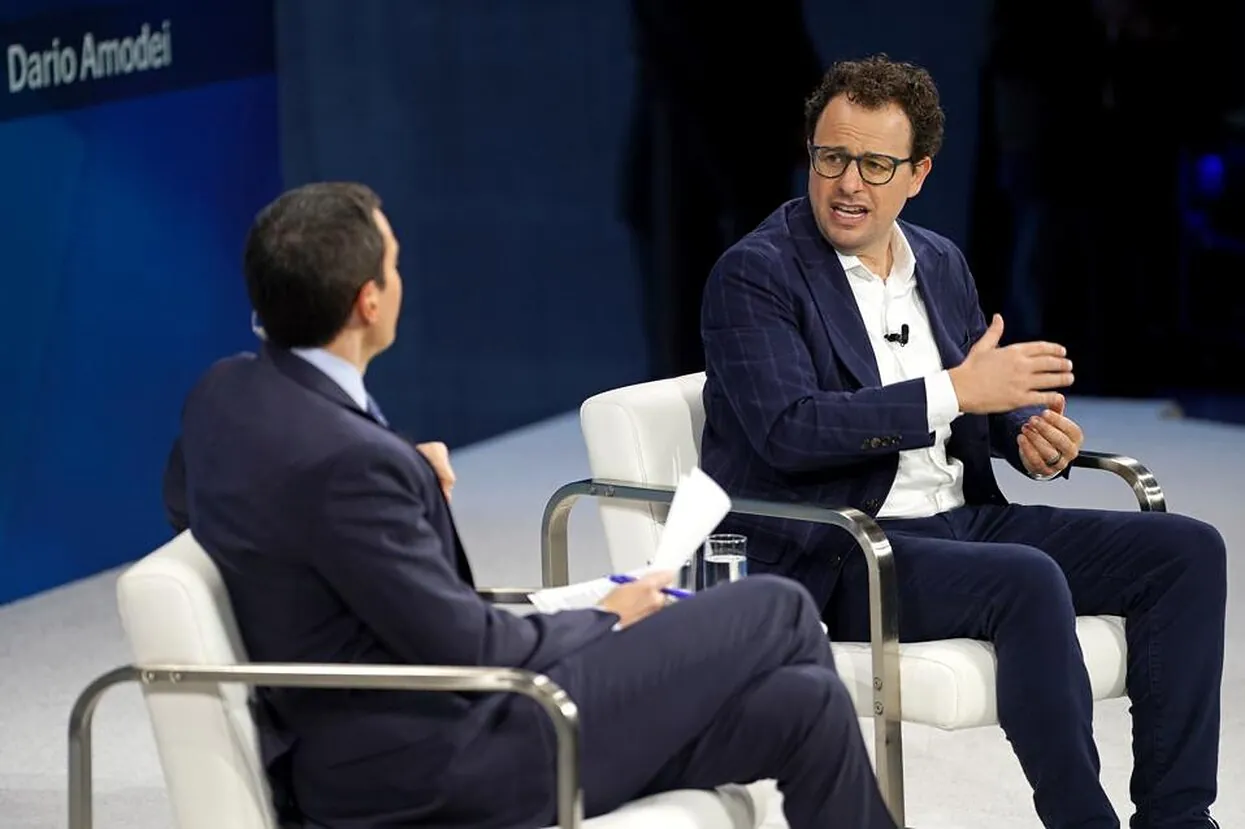
Debiut odbywa się w cieniu pytań o bezpieczeństwo. Według IFR nowojorski kontroler finansowy Mark Levine wysłał w środę list do prezesa Anthropic Dario Amodei z apelem o wstrzymanie IPO do czasu pełnego wyjaśnienia obaw dotyczących bezpieczeństwa AI, ładu korporacyjnego i tempa rozwoju. Tłem są opisywane w ostatnich miesiącach incydenty z udziałem autonomicznych agentów AI.
Anthropic sprzedaje więcej niż OpenAI, ale OpenAI nadal ma większą markę
Jeszcze dwa lata temu Anthropic był wyraźnie mniejszym graczem. Dziś jego kwartalny przychód przewyższa wyniki OpenAI. Według „Wall Street Journal” OpenAI zanotował w drugim kwartale 2026 roku 6,7 mld dolarów przychodu, wobec 5,7 mld kwartał wcześniej, czyli wzrost o około 18 proc. W tym samym okresie Anthropic miał 11,6 mld dolarów. Axios podawał w połowie października, że zannualizowany przychód OpenAI zbliża się do 70 mld dolarów, a sprzedaż dla firm podwoiła się od lipca.
Różnica między firmami wynika ze struktury klientów. OpenAI ma ChatGPT, najpopularniejszą aplikację konsumencką AI na świecie. Anthropic zbudował przychód głównie na klientach biznesowych i programistach, w tym na narzędziach Claude Code i Cowork, które według majowego komunikatu firmy stanowią jej flagowe produkty. Inwestorzy instytucjonalni traktują ten model jako stabilniejsze źródło wzrostu, co tłumaczy, dlaczego Anthropic może debiutować na giełdzie pierwszy. OpenAI, które w marcu 2026 roku pozyskało ponad 122 mld dolarów przy wycenie 852 mld dolarów, przesunęło własne plany giełdowe i według Reutersa celuje w debiut na początku 2027 roku.
Reuters zwraca uwagę, że chłodne przyjęcie oferty Anthropic mogłoby zaszkodzić całemu rynkowi IPO spółek AI, w tym OpenAI. Wycena Anthropic ma więc znaczenie dalece wykraczające poza akcjonariuszy jednej firmy.
Co debiut Anthropic oznacza dla polskich inwestorów
Do dnia debiutu akcji Anthropic nie da się kupić na żadnym rynku publicznym. Firma jest spółką prywatną, a jej dotychczasowe rundy finansowania były dostępne wyłącznie dla funduszy i inwestorów instytucjonalnych. Listopadowe IPO na amerykańskiej giełdzie będzie pierwszą okazją, by polscy inwestorzy indywidualni kupili udziały w twórcy Claude, podobnie jak w przypadku każdej innej amerykańskiej spółki notowanej publicznie, przez brokerów oferujących dostęp do rynku w USA.
Trzeba jednak pamiętać, że pierwsze sesje po debiucie tak dużej i tak oczekiwanej spółki zwykle cechują się dużą zmiennością, a wycena rzędu 1,5-2 bln dolarów przy przychodzie około 33 mld dolarów za trzy kwartały zakłada utrzymanie bardzo szybkiego wzrostu przez kolejne lata. To nie jest porada inwestycyjna. To przypomnienie, że dane, które dziś znamy, pochodzą z przecieków, a nie z audytowanego prospektu.
Źródła i metodologia
Artykuł powstał na podstawie analizy redakcji AIPORT.pl oraz dodatkowych źródeł, w tym depeszy agencji Reuters z dnia 14.10.2026 o wynikach za III kwartał, raportu Reutersa z dnia 15.10.2026 o dyskusji nad wyceną (za Investing.com), doniesień „Financial Times” o marży, przepływach gotówki i wskaźniku przychodu na dolara obliczeń (za CNBC), a także IFR w sprawie harmonogramu IPO oraz publikacji Bloomberga i „Wall Street Journal” wykorzystanych do weryfikacji danych o konkurencji i oczekiwaniach inwestorów.
Wszystkie dane finansowe pochodzą z doniesień medialnych powołujących się na anonimowe źródła. Anthropic nie opublikował ich oficjalnie ani nie skomentował.
Komentarz redakcyjny i ocena kontekstu branżowego: Piotr Wolniewicz, Redaktor Naczelny AIPORT.pl.
Artykuł będzie aktualizowany w miarę pojawiania się nowych informacji o wynikach finansowych i debiucie giełdowym Anthropic.