
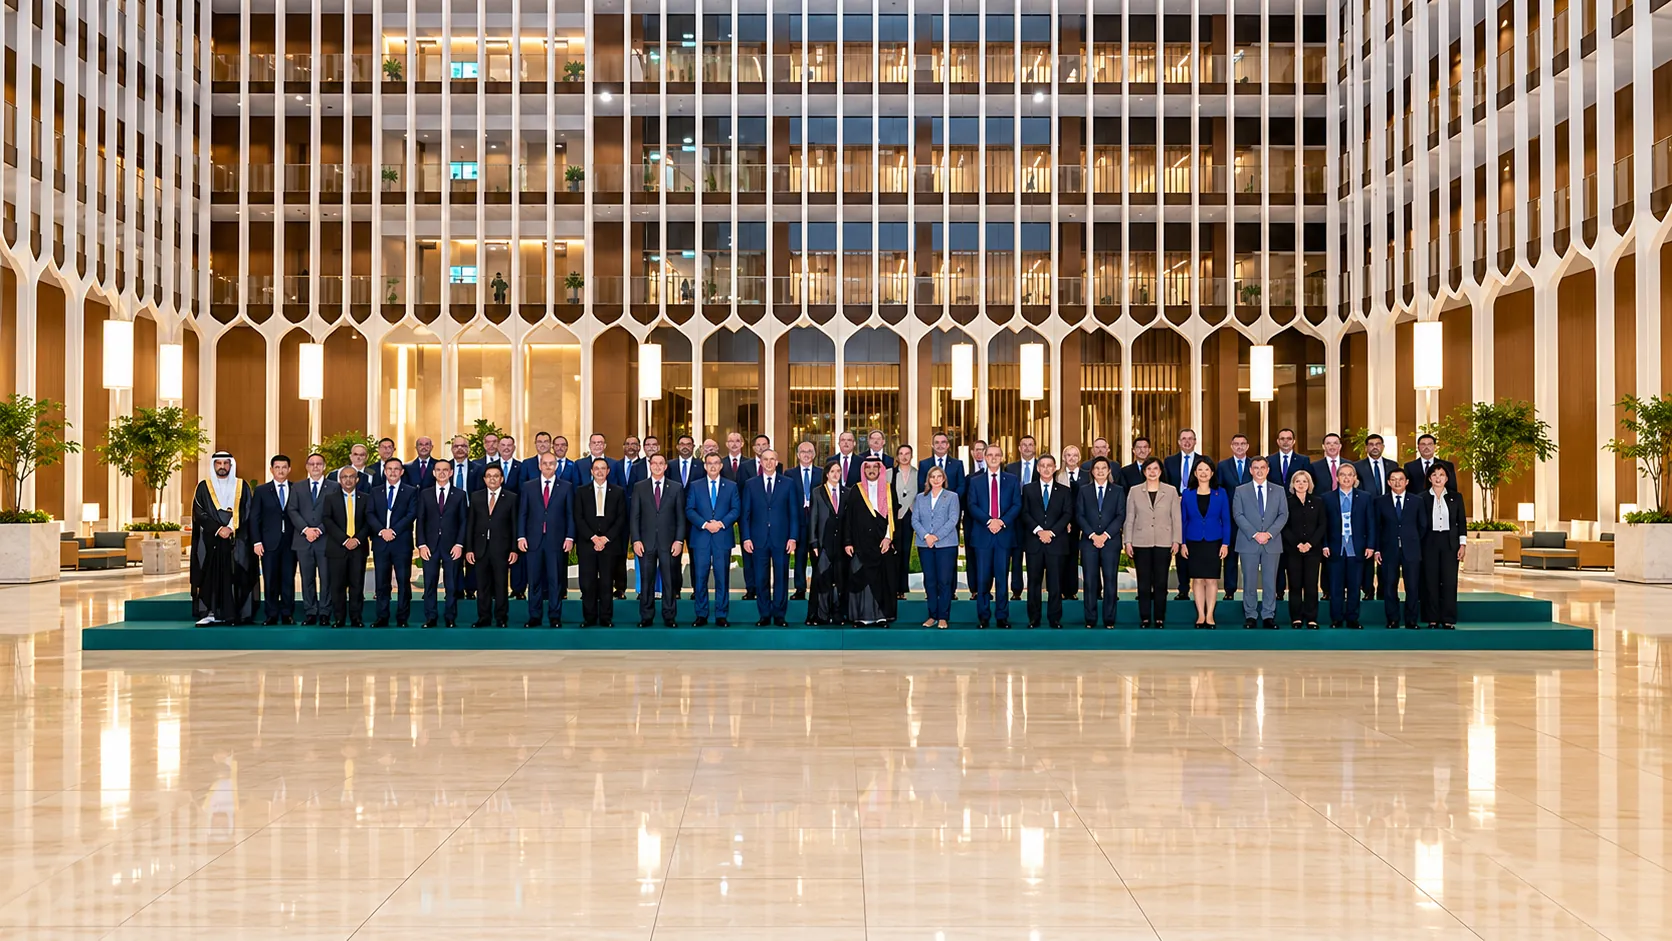
Rada Stabilności Finansowej (FSB) opublikowała 15 października 2026 r. ostateczną wersję 12 praktyk odpowiedzialnego wdrażania sztucznej inteligencji przez banki i inne instytucje finansowe. Dokument przenosi odpowiedzialność za AI z działów IT na zarządy i wymaga ciągłego nadzoru nad modelami, ich danymi i dostawcami.
- Rada Stabilności Finansowej (FSB) opublikowała 15 października 2026 r. ostateczną wersję 12 praktyk odpowiedzialnego wdrażania AI w sektorze finansowym, które przenoszą odpowiedzialność za algorytmy z działów IT na zarządy instytucji – dokument nie jest jednak wiążącym standardem międzynarodowym i nie ma daty wejścia w życie.
- Według raportu Deloitte „State of AI in the Financial Services Industry 2026", aż 71 proc. firm finansowych planuje wdrożyć agentową AI w ciągu dwóch lat, jednak dojrzałe ramy zarządzania autonomicznymi agentami deklaruje tylko 23 proc. badanych spośród ponad 570 liderów.
- FSB przyznaje w dokumencie, że dobre praktyki dotyczące agentowej AI i systemów wieloagentowych dopiero się kształtują, co oznacza lukę między ambitnymi planami wdrożeń a dostępnymi wytycznymi nadzorczymi.
Publikacja trafia na rynek, który wdraża AI szybciej, niż uczy się nią zarządzać. Banki i firmy finansowe coraz szerzej wykorzystują algorytmy w obsłudze klientów, analizie danych, ocenie ryzyka i wykrywaniu nadużyć. Wraz ze skalą wdrożeń rośnie problem odpowiedzialności za decyzje podejmowane z udziałem modeli.
Firmy finansowe chcą agentów AI, tylko co czwarta potrafi nimi zarządzać
Raport Deloitte „State of AI in the Financial Services Industry 2026” z marca tego roku objął ponad 570 liderów biznesowych i technologicznych z instytucji finansowych. Aż 71 proc. firm z sektora planuje wdrożyć agentową AI w ciągu dwóch lat. Dojrzałe ramy zarządzania autonomicznymi agentami deklaruje tylko 23 proc. badanych.
Deloitte zwraca też uwagę na tempo zmian. Co najmniej umiarkowane wykorzystanie agentowej AI w finansach wynosi dziś 21 proc., czyli nieco mniej niż średnia dla wszystkich branż (23 proc.). Plany są więc ambitne. Punkt startowy jest skromniejszy, niż sugerują branżowe deklaracje.
Z raportu wynika, że największym problemem AI w finansach jest odpowiedzialność, nie sama automatyzacja. Instytucje obawiają się przede wszystkim utraty kontroli nad danymi, zgodnością regulacyjną i decyzjami modeli, których działania nie zawsze da się łatwo wyjaśnić.
FSB nie tworzy prawa, jej zalecenia czytają jednak regulatorzy na całym świecie
Financial Stability Board to międzynarodowe ciało monitorujące zagrożenia dla globalnego systemu finansowego i koordynujące pracę krajowych nadzorców, banków centralnych oraz instytucji ustanawiających standardy. Skupia organy odpowiedzialne za stabilność finansową w 24 krajach i jurysdykcjach. FSB nie tworzy prawa, a jej zalecenia nie są obowiązkowe. Sama Rada podkreśla, że nowe praktyki nie są wiążącym międzynarodowym standardem i nie mają daty wejścia w życie.
Znaczenie dokumentu wynika z tego, kto go przygotował. Rekomendacje FSB powstały po konsultacjach przeprowadzonych latem 2026 r. Projekt opublikowano 10 czerwca, uwagi zbierano do 22 lipca. Rada otrzymała 160 odpowiedzi od instytucji finansowych, organizacji branżowych, firm technologicznych, regulatorów i innych uczestników rynku.
Przy okazji projektu Ho Hern Shin, wicedyrektor zarządzająca Monetary Authority of Singapore i szefowa grupy roboczej FSB ds. AI, wskazywała na tempo zmian technologii:
„Najnowsze postępy w modelach frontier AI pokazują dynamiczny charakter tej technologii i szybkie tempo, w jakim zmieniają się jej możliwości” / „The recent developments in frontier AI models highlight the dynamic nature of this technology and the rapid pace at which its capability evolves.”
„Najnowsze zalecenia FSB to sygnał, w jakim kierunku zmierza podejście nadzorcze do AI. Instytucje finansowe powinny wziąć pod uwagę, że wraz ze wzrostem znaczenia tych technologii coraz częściej będą musiały wykazać nie tylko, jakie rozwiązania wykorzystują, ale także kto za nie odpowiada, na jakich danych działają, jak są testowane i w jaki sposób można ograniczyć skutki błędnej decyzji modelu” – wskazuje Jarosław Wąsowski, AI Solution Architect w firmie Scalo, która dostarcza usługi outsourcingu IT m.in. dla PKO BP.
12 praktyk FSB podzielono na trzy obszary
Rada pogrupowała zalecenia w trzy bloki:
- praktyki 1-4: zarządzanie AI w całej organizacji, w tym rola zarządu, podział odpowiedzialności i włączenie AI do ram zarządzania ryzykiem,
- praktyki 5-10: kontrola ryzyka na każdym etapie tworzenia i wdrażania AI, czyli ocena znaczenia zastosowań, dobór technologii, zarządzanie danymi, wyjaśnialność modeli, ocena ich efektywności i nadzór człowieka,
- praktyki 11-12: cyberbezpieczeństwo, ryzyko technologiczne oraz zależność od zewnętrznych dostawców.
FSB opisuje dokument jako zestaw narzędzi, który instytucje mogą dopasować do swojej skali i profilu ryzyka. Duże, złożone lub silnie powiązane z rynkiem instytucje mogą potrzebować mocniejszych mechanizmów. Mniejsze firmy i zastosowania o niskim ryzyku mogą korzystać tylko z wybranych praktyk albo z ich uproszczonych wersji. Raport przyznaje też, że dobre praktyki dotyczące agentowej AI i systemów wieloagentowych dopiero się kształtują.

Zarząd banku ma wiedzieć, gdzie działa AI i kto za nią odpowiada
FSB podkreśla rolę zarządu i kadry kierowniczej. Organizacje powinny pilnować, aby sposób wykorzystania sztucznej inteligencji był spójny z ich modelem biznesowym, strategią i akceptowanym poziomem ryzyka.
Rada zaleca jasne określenie ról i odpowiedzialności oraz włączenie ryzyk związanych z AI do ogólnych ram zarządzania ryzykiem. Ważna jest także dokumentacja. Instytucja powinna wiedzieć, gdzie wykorzystuje AI, do czego służą poszczególne rozwiązania i jakie ryzyko wiąże się z konkretnymi zastosowaniami.
FSB sugeruje w ten sposób, że AI nie powinna być domeną wyłącznie działów technologicznych. Jeżeli rozwiązanie wpływa na ocenę klienta, wykrywanie oszustw, decyzje kredytowe albo działanie krytycznych procesów, ryzyko z nim związane należy traktować jak inne poważne ryzyka operacyjne i biznesowe.
„Dla instytucji finansowych oznacza to odejście od podejścia, w którym AI funkcjonuje jako seria niezależnych projektów prowadzonych przez poszczególne zespoły. Przy większej skali wdrożeń potrzebne jest zdefiniowanie modeli i używanych rozwiązań, określenie na jakich danych pracują, jakie decyzje wspierają i kto za nie odpowiada. Technologicznie jednym z pierwszych kroków powinno więc być stworzenie rejestru zastosowań AI i sklasyfikowanie ich według poziomu ryzyka” – mówi Jarosław Wąsowski.
Czytam zalecenia FSB i widzę w nich przede wszystkim koniec wygodnej fikcji, w której model AI jest „projektem zespołu innowacji”. Jeśli algorytm odrzuca wniosek kredytowy albo blokuje przelew, ktoś z nazwiskiem musi za to odpowiadać. To dobry kierunek.
Mam jednak dwie wątpliwości. Pierwsza dotyczy dobrowolności. Dokument bez daty wejścia w życie łatwo odłożyć na półkę, szczególnie w instytucjach, które dopiero zaczynają z AI. Druga dotyczy agentów. Sama FSB przyznaje, że praktyki dla agentowej AI dopiero powstają. Tymczasem 71 proc. firm z sektora chce wdrażać agentów w ciągu dwóch lat. Ciekaw jestem, czy zarządy, które teraz dostają odpowiedzialność, dostaną też kompetencje, żeby rozumieć, za co właściwie odpowiadają.
Piotr Wolniewicz, Redaktor Naczelny AIPORT.pl
Kontrola AI nie kończy się w dniu uruchomienia systemu
Według zaleceń instytucje powinny systematycznie oceniać znaczenie i ryzyko poszczególnych zastosowań, dobierać właściwą technologię, dbać o zarządzanie danymi i regularnie sprawdzać efektywność modeli. FSB zwraca uwagę na wyjaśnialność. Jeśli sposób działania modelu trudno wyjaśnić, instytucja powinna wprowadzić dodatkowe mechanizmy kontrolne.
„Największym błędem byłoby uznanie, że kontrolę AI należy przeprowadzić raz, przed uruchomieniem systemu. Modele pracują na zmieniających się danych, zmieniają się same modele, integracje oraz kontekst biznesowy. Dlatego monitoring jakości i ryzyka musi być procesem ciągłym. W praktyce oznacza to mierzenie nie tylko skuteczności rozwiązania, ale także obserwowanie zmian jego zachowania, jakości danych wejściowych czy liczby przypadków wymagających interwencji człowieka” – mówi ekspert Scalo.
Nadzór człowieka nie oznacza ręcznego zatwierdzania każdej operacji
Jedna z 12 praktyk FSB dotyczy odpowiedniego i skutecznego nadzoru człowieka. Pracownik nie musi akceptować każdej operacji wykonanej z udziałem sztucznej inteligencji. Instytucja powinna natomiast określić, w którym miejscu procesu automatyzacja może działać samodzielnie i gdzie ryzyko lub waga decyzji wymagają ingerencji człowieka.
„Należy zaprojektować konkretne punkty decyzyjne i określić, kiedy AI może działać automatycznie, kiedy jej rekomendacja wymaga zatwierdzenia, a kiedy decyzję powinien podjąć pracownik. Im większy potencjalny wpływ decyzji na klienta lub instytucję, tym bardziej istotne są dobrze zaprojektowane mechanizmy eskalacji” – ocenia Jarosław Wąsowski.
Polskie banki znajdą się między zaleceniami FSB, AI Act i nadzorem KNF
Polska nie jest członkiem FSB. Unię Europejską reprezentują w Radzie m.in. instytucje unijne. Zalecenia trafią więc do polskich banków pośrednio, przez europejskich nadzorców i praktyki grup kapitałowych, do których należy część krajowych instytucji.
Polskie banki działają już w otoczeniu, które wymusza podobną dyscyplinę. AI Act zalicza systemy oceny zdolności kredytowej osób fizycznych do kategorii wysokiego ryzyka, co oznacza obowiązki w zakresie dokumentacji, jakości danych i nadzoru człowieka. Urząd Komisji Nadzoru Finansowego umieścił sztuczną inteligencję wśród priorytetów nadzorczych na 2026 r., choć w kontekście własnej pracy: chce wykorzystać AI do sprawniejszej analizy danych przekazywanych przez nadzorowane instytucje. Wśród priorytetów dla sektora bankowego znalazła się też weryfikacja systemów zarządzania ryzykiem operacyjnym, do którego FSB proponuje włączyć ryzyka związane z AI.
Rejestr zastosowań AI z klasyfikacją ryzyka, o którym mówi Jarosław Wąsowski, może więc odpowiadać jednocześnie na wymagania AI Act i na oczekiwania wyrażone przez FSB.
Źródła i metodologia
Artykuł powstał na podstawie materiału prasowego firmy Scalo przekazanego redakcji AIPORT.pl oraz analizy redakcji i dodatkowych źródeł, w tym komunikatu Financial Stability Board z dnia 15.10.2026, raportu końcowego FSB „Sound Practices for Responsible Adoption of Artificial Intelligence (AI)” oraz raportu Deloitte „State of AI in the Financial Services Industry”. Wykorzystano także komunikat FSB o konsultacjach z 10.06.2026 i priorytety nadzorcze UKNF na 2026 rok.
Cytat Ho Hern Shin, wicedyrektor zarządzającej Monetary Authority of Singapore, został zweryfikowany z anglojęzycznym materiałem źródłowym FSB. Wypowiedzi Jarosława Wąsowskiego, AI Solution Architect w Scalo, pochodzą z materiału prasowego.
Komentarz redakcyjny i ocena kontekstu branżowego: Piotr Wolniewicz, Redaktor Naczelny AIPORT.pl.
Artykuł będzie aktualizowany w miarę pojawiania się nowych informacji o wdrażaniu zaleceń FSB dotyczących AI w sektorze finansowym.